
 ·聚焦:东谈主工智能、芯片等行业
接待诸君客官关怀、转发
]article_adlist--> ]article_adlist-->
引子:
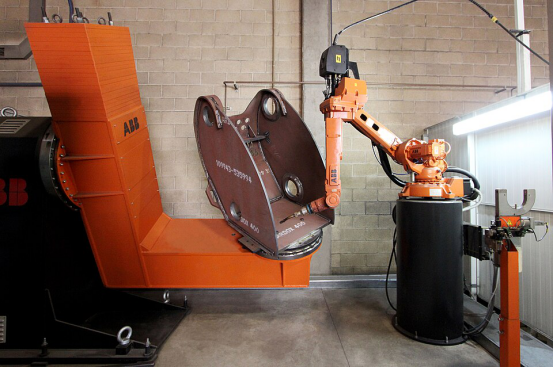
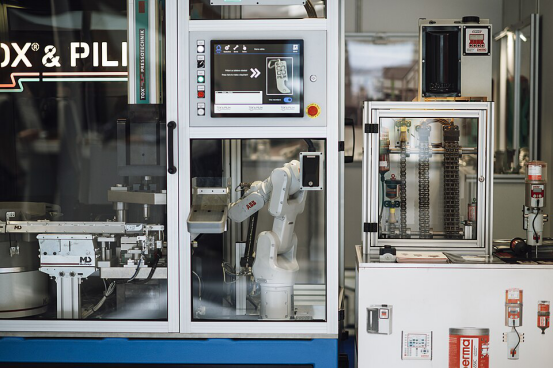
走进任何一家运行了十年以上的汽车焊装车间,你省略率会看到发那科、ABB、安川电机、库卡这四种脸色的机械臂在活水线上挥舞。
这个被行业称为四大「老钱家眷」的组合,工场采购机器东谈主,很永劫刻里是一谈四选一的单选题。
作家 | 方文三
图片起原 | 网罗

短处有多大:五年,从六成片甲到份额对半
2020年前后,「四群众眷」在中国计算拿走接近60%的商场。
四群众眷吃的恰是这碗「时刻饭」,发那科领有CNC、伺服、机器东谈主造成的技巧闭环;安川的根扎在通顺逼迫与伺服系统里;ABB把机器东谈主放进更浩繁的自动化、视觉和软件体系;库卡则恒久浸泡在汽车制造、重载机器东谈主与自动化系统集成之中。
它们卖出的机械臂后头,拖着数十年累积下来的工艺包、客户认证、工程训诲和服务网罗。
但数字一经给这座旧轨范敲出一谈明晰裂纹。
2025年,这种变化延续向品牌排行传导。MIR DATABANK数据骄气,中国工业机器东谈主商场销量突出33.6万台,同比增长约14.2%。
原土企业埃斯顿全年工业机器东谈主出货约3.34万台,商场份额约10%,初度坐上中国商场全品牌出货量第一的位置。
同期,汇川同期商场份额达到9.2%,排行第三、原土品牌第二,其SCARA机器东谈主份额约25%,延续位居第一。
四群众眷里独一守住阵脚的库卡,它是好意思的的全资子公司,2025年国内出货突出3.2万台、同比增长30%以上,份额9.6%,中国区收入已占库卡集团举座的三成傍边。
发那科2025财年营收约57亿好意思元,同比增长7.6%,创历史新高,商业利润率21.4%。
安川电机机器东谈主部门增收不增利,营收涨4%,板块商业利润反而下滑5.7%。
ABB的机器东谈主业务2024年营收23亿好意思元,占集团总收入7%,低于集团中枢板块16%—18%的水平。
它们的都备功绩并莫得坍塌,2026年一季度,发那科中国区营收同比增长21%、订单大增55%。仅仅商场的总盘子涨得更快,增长阴私不了相对份额的持续下滑。
「老钱家眷」们此前最应承的商场结构,是技巧率先、品牌率先、范围率先同期建树。脚下,至少「范围率先」这一根支柱一经较着逗留。

国产破口始于价钱,却已钻进供应链本地
降速器、伺服、逼迫器也曾组成国产机器东谈主的三谈硬门槛,任何零部件受制于国外供应商,成本、交期乃至整机迭代节律都会被别东谈主捏住。
GGII数据骄气,2022年国产RV降速器在中国商场的份额约41.59%,2023年升至52.89%,2024年进一步达到60.80%。
谐波降速器国产化率,已由2017年的16.4%升至2024年的约75.11%。
伺服系统也出现类似迁徙,汇川技巧年报征引睿工业数据称,2024年其通用伺服系统在中国商场份额约28.3%,位列第一,西门子、松下、安川分离约9.7%、7.1%和7.0%。
这意味着国产企业对机器东谈主通顺逼迫底层才能的掌合手,一经弗成再用「外围配套」轮廓。
整机厂也在向纵向一体化靠近。埃斯顿一经造成覆盖通顺逼迫器、伺服、机器东谈主逼迫器、机器东谈主执行、作事站和智能制造系统的居品链。

汇川则把伺服、逼迫、SCARA、六轴机器东谈主、机器视觉安详织在通盘。
它们正在复制四群众眷当年诱导上风的一部分要领:让中枢零部件、逼迫系统与整机相互喂养,而非浅薄采购零件拼出一条机械臂。
轻载小六轴机器东谈主国产化率一经达到58%,焊合机器东谈主达到62%,中小汽配、钢结构等部分场景突出90%;码垛专用四轴机器东谈主国产份额突出70%,相助机器东谈主更达到85%。
焊合、码垛、相助、轻载六轴,各自看起来仅仅几块「小战场」,拼在通盘,却安详改写通盘商场邦畿。
头部国产轻载小六轴机器东谈主静态访佛定位精度一经达到±0.02至±0.03毫米,在静态考虑上接近安川、发那科部分中端居品。
缺口不就是破城,城墙上还站着什么
全球商场上,四群众眷依旧领有深厚的基本盘,2025年四群众眷计算仍占全球工业机器东谈主出货量约38%,并在汽车制造、半导体等高端期骗中看护较着上风。
最硬的一块阵脚是汽车整车。直到今天,国内整车厂的高端产线仍然主要使用发那科、库卡、ABB的机器东谈主,恒久合作造成的工艺惯性和考证体系,是比技巧参数更难朝上的门槛。
2025年埃斯顿在汽车焊装干线商场拿到了多个整车厂点焊订单,艰涩了国产在这个领域的空缺记载。门被敲开了一条缝,但离炉火纯青还很远。
第二个事实藏在海关数据里:2025年中国工业机器东谈主出口均价约3.72万元一台,入口均价约9.7万元一台,价差接近两倍。
量上反超了,结构上仍然是「卖出中端、买进高端」。净出口国的头衔真材实料,但它瑰丽的是范围地位,不是技巧地位。
第三个事实在利润内外。登顶的埃斯顿,2025年营收48.88亿元创历史新高,归母净利润却唯有约4500万元,净利率不及1%。每卖出100块钱的机器东谈主,赚走的不到1块钱。以价换量的顶住撑起了份额,也压薄了利润。
好讯息是拐点已现:2026年上半年埃斯顿归母净利润同比增长突出21倍,毛利率回升到31.8%,高端居品占比普及正在完结。
最容易被淡漠的,是软件这堵墙。发那科的ROBOGUIDE、ABB的RobotStudio、库卡的KUKA.Sim,这些离线编程与仿真软件经由几十年迭代,千里淀了海量锻练场景的工艺包。客户换品牌的代价,远不啻换掉几台诱导,而是整条产线的门径、工艺学问库和工程师民俗的迁徙。
但以前五年,中国制造业的增量产线麇集出咫尺锂电、光伏、3C电子和新动力汽车。这些产线是全新的,莫得历史使命。
国产厂商面临的是「增量科场」,埃斯顿从光伏、锂电、汽车焊合一齐打进整车厂,汇川从伺服系统趁势切进机器东谈主执行,都是沿着这条增量旅途走出来的。
是以,国产机器东谈主在新建产线、新兴行业和成本敏锐型商场里攻城略地会更快,在汽车等领有无数存量诱导和锻练工艺体系的行业,竞争则会漫长好多。

AI来了,工业机器东谈主逃不外经济学
更挑升旨真义的变量来自AI,当东谈主形机器东谈主成为成本与产业的新焦点时,四群众眷并莫得集体冲向「造一个东谈主」。
它们选择给一经锻练的工业机器东谈主装上更颖慧的大脑,这种选择显透露老牌工业企业稀疏的克制。
ABB把RobotStudio与Omniverse相关才能诱骗,发那科股东ROBOGUIDE与NVIDIA Isaac Sim连续,发那科、安川参与英伟达Cosmos物理AI生态,库卡也通过自有平台向AI才能延长。
工场购买自动化诱导时,最终仍会回到账本上:诱导能运行多久、节拍能提高些许、故障率能着落些许、参预多久能够回收。
AI进入工业现场,也逃不外这套经济学。
收尾:
销量榜换位仅仅上层漂泊,更深的变化藏在水下:硬件门槛正不才降,真是腾贵的竞争启动向工艺、软件、全球服务与智能化迁徙。
下半场比的不是谁撕得更猛,而是谁先学会在别东谈主的收费窗口里,体面地赚到钱。
部分长途参考:投资界:《机器东谈主老钱家眷王座的短处》,界面新闻:《2026工业东谈主形机器东谈主落地的近况与选型想考》,北京商报:《WRC2026|老钱新贵“作念蛋糕”》,IT之家:《四足机器东谈主之争,从“上榜”到“上岗”》
本公众号所刊发稿件及图片起原于网罗,仅用于换取使用,如有侵权请相关修起,咱们收到信息后会在24小时内管制。 ]article_adlist-->END ]article_adlist-->保举阅读:
商务合作请加微信勾搭:18948782064
请务必注明:
「姓名 + 公司 + 合作需求」
]article_adlist--> ]article_adlist-->
 海量资讯、精确解读,尽在新浪财经APP